Domain küchentools.de kaufen?
Wir ziehen mit dem Projekt
küchentools.de um.
Sind Sie am Kauf der Domain
küchentools.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain küchentools.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **

Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
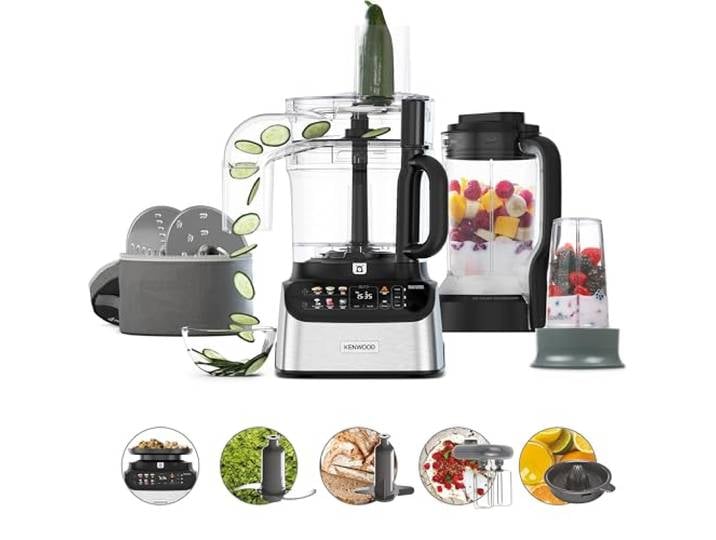
Kenwood MultiPro OneTouch - Küchenmaschine 1000W 3L Schüssel 12 Teile 1,5l Mixer, Integr. Waage, 6 Voreinstellungen, Smoothie-maker, Messer, 2 Scheiben, Knethaken, Schneebesen, FDM73.850SS<p>Die <strong>Kenwood MultiPro OneTouch FDM73.850SS</strong> ist eine vielseitige <strong>3-in-1 Kompakt-Küchenmaschine</strong>, die das Kochen und Zubereiten von Speisen zum Kinderspiel macht. Mit einer Leistung von <strong>1000 W</strong> und einem eleganten Design in Silber ist sie der perfekte Begleiter für kreative Köche, die höchste Ansprüche an ihre Küchengeräte stellen.</p><p>Diese Küchenmaschine bietet dir die Möglichkeit, zu wiegen, mixen, kneten, pürieren, hacken, raspeln, schneiden und sogar Eis zu zerkleinern. Dank der <strong>12 Zubehörteile</strong> und <strong>6 Automatikprogrammen</strong> kannst du mit nur einem Fingertipp präzise Ergebnisse erzielen, die einem Profi in nichts nachstehen. Der <strong>Express Serve Aufsatz</strong> ermöglicht es dir, Zutaten direkt auf den Teller oder in die Pfanne zu schneiden und zu raspeln, was den Abwasch erheblich reduziert.</p><p>Ein weiteres Highlight ist die <strong>integrierte Waage</strong>, mit der du deine Zutaten direkt im Behälter wiegen kannst. Der Timer sorgt dafür, dass du beim Kochen und Backen alles im Blick behältst. Mit der individuellen <strong>One-Touch Einstellung</strong> kannst du dein Lieblingsprogramm speichern, ideal für deinen täglichen Frühstücks-Smoothie oder eine köstliche Smoothie-Bowl.</p><p>Die <strong>Eversharp Klingen</strong> garantieren, dass die Klingen bis zu 10-mal länger scharf bleiben, was sie perfekt für die Verarbeitung harter Zutaten macht. Der <strong>thermoresistente 1,5 l Mixer</strong> ermöglicht es dir, heiße Suppen und eisgekühlte Drinks mühelos zuzubereiten. Entfache deine Leidenschaft fürs Kochen mit der Kenwood MultiPro OneTouch und erlebe grenzenlose Kreativität in deiner Küche!</p>169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF Elektrischer Schneebesen, Milchaufschäumer, Schneebesen, Mixer SchwarzGanz gleich, ob Sie Eier oder Sahne schlagen, Zutaten mischen oder Milch für Kaffee, heiße Schokolade oder Matcha aufschäumen möchten – dieser Mini-Schneebesen liefert zuverlässige und effiziente Leistung. Vielfältige Einsatzmöglichkeiten: Egal, ob Sie Eier oder Sahne schlagen, Zutaten mischen oder Milch für Kaffee, heiße Schokolade oder Matcha aufschäumen möchten, dieser Mini-Rührbesen liefert zuverlässige und effiziente Leistung. Premium-Material: Der Milchaufschäumer besteht aus einer Kombination aus ABS und Edelstahl 304, was sowohl eine hygienische Verwendung als auch eine lange Lebensdauer garantiert. Kompakt und vielseitig: Mit seiner geringen Größe ist dieser Mini-Schneebesen perfekt für den täglichen Gebrauch. Der Mixer bietet viele verschiedene Einsatzmöglichkeiten. Der Schneebesen wird mit 2 AA-Batterien betrieben, was einen flexiblen Einsatz ermöglicht. Leistungsstarker Motor: Mit einer beeindruckenden Drehzahl von 19.000 U/min und einer Motorleistung von 1,5 W bis 2,5 W meistert dieser elektrische Eierschläger die Aufgabe souverän und sorgt für ein effizientes und schnelles Schlagen von Mehl, Sahne, Eiern und anderen Zutaten. Spezifikationen: Material: ABS und Edelstahl 304 Größe: 25,5 x 3 x 3 cm Geschwindigkeit: 19000 U/min Motorleistung: 1,5–2,5 W Ausgangsspannung: DC3V 0,5A Stromversorgung: 2 x AA-Batterien (nicht im Lieferumfang enthalten) Akkulaufzeit: ca. 2h (Leerlauf) Das Paket beinhaltet: 1 x Schneebesen 1 x Ständer Gebrauchsanweisung20,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thesaurierungsbegünstigung nach § 34a EStG im direkten Vergleich zum Optionsmodell. Eine kritis, Fachbücher von Simon KonleMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,3, Hochschule Aalen, Sprache: Deutsch. Abstract: Das Ziel dieser Arbeit ist es, einen Überblick über die verschiedenen Problembereiche beider Regelungen zu geben. Da der Gesetzgeber durch die Einführung des Wachstumschancengesetzes versucht, einige dieser Problembereiche zu beheben, wird zudem die aktuelle Rechtsentwicklung betrachtet. Basierend auf diesen Entwicklungen sollen im Anschluss weitere Vorschläge zur Verbesserung erarbeitet werden, um abschliessend eine Beurteilung zu beiden Regelungen vornehmen zu können. Die Unternehmensbesteuerung in Deutschland beruht auf einem dualistischen System, wonach die Höhe der zu zahlenden Ertragssteuern massgeblich durch die Rechtsform eines Unternehmens bestimmt wird. Personengesellschaften werden nach dem Transparenzprinzip besteuert, was bedeutet, dass die Besteuerung auf Ebene des Gesellschafters mit dessen persönlichem Steuersatz erfolgt. Dieser kann im Spitzensteuersatz bis zu 45 % betragen. Kapitalgesellschaften hingegen unterliegen dem Trennungsprinzip. Dabei erfolgt zunächst eine Besteuerung auf Gesellschaftsebene mit ca. 30 %. Da Personengesellschaften nicht die Möglichkeit haben, Gewinne vorerst im Unternehmen zu belassen, um vorübergehend einer niedrigeren Gesamtsteuerbelastung zu unterliegen, führt dies zu einer Ungleichheit zwischen beiden Gesellschaftsformen. Um dieser Ungleichheit entgegenzuwirken, wurde die Thesaurierungsbegünstigung und das Optionsmodell eingeführt. Die Zielsetzung dieser beiden Regelungen besteht darin, eine Gleichstellung hinsichtlich der Besteuerung von Personen- und Kapitalgesellschaften zu erreichen, um Personengesellschaften sowohl im nationalen als auch im internationalen Wettbewerb zu stärken. In der praktischen Umsetzung zeigt sich jedoch, dass die Anwendungszahlen beider Regelungen hinter den Erwartungen zurückbleiben. Die mangelnde Attraktivität lässt sich besonders auf steuersystematische...48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **


Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
Top-Angebote
Produkte zum Begriff EStG:
-
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DürckheimRegister® EStG+EStDV KOMPLETT alle §§ MIT STICHWORTEN258 Registeretiketten (sog. Griffregister) Für Das Estg Und Die Estdv Mit Stichworten Aus Der Amtlichen Überschrift • Zur Markierung Deiner Gesetze Im Einkommenssteuerrecht • Mit Allen Paragrafen Und Stichworten Aus Der Amtlichen Überschrift • Von...17,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kenwood MultiPro OneTouch - Küchenmaschine 1000W 3L Schüssel 12 Teile 1,5l Mixer, Integr. Waage, 6 Voreinstellungen, Smoothie-maker, Messer, 2 Scheiben, Knethaken, Schneebesen, FDM73.850SS<p>Die <strong>Kenwood MultiPro OneTouch FDM73.850SS</strong> ist eine vielseitige <strong>3-in-1 Kompakt-Küchenmaschine</strong>, die das Kochen und Zubereiten von Speisen zum Kinderspiel macht. Mit einer Leistung von <strong>1000 W</strong> und einem eleganten Design in Silber ist sie der perfekte Begleiter für kreative Köche, die höchste Ansprüche an ihre Küchengeräte stellen.</p><p>Diese Küchenmaschine bietet dir die Möglichkeit, zu wiegen, mixen, kneten, pürieren, hacken, raspeln, schneiden und sogar Eis zu zerkleinern. Dank der <strong>12 Zubehörteile</strong> und <strong>6 Automatikprogrammen</strong> kannst du mit nur einem Fingertipp präzise Ergebnisse erzielen, die einem Profi in nichts nachstehen. Der <strong>Express Serve Aufsatz</strong> ermöglicht es dir, Zutaten direkt auf den Teller oder in die Pfanne zu schneiden und zu raspeln, was den Abwasch erheblich reduziert.</p><p>Ein weiteres Highlight ist die <strong>integrierte Waage</strong>, mit der du deine Zutaten direkt im Behälter wiegen kannst. Der Timer sorgt dafür, dass du beim Kochen und Backen alles im Blick behältst. Mit der individuellen <strong>One-Touch Einstellung</strong> kannst du dein Lieblingsprogramm speichern, ideal für deinen täglichen Frühstücks-Smoothie oder eine köstliche Smoothie-Bowl.</p><p>Die <strong>Eversharp Klingen</strong> garantieren, dass die Klingen bis zu 10-mal länger scharf bleiben, was sie perfekt für die Verarbeitung harter Zutaten macht. Der <strong>thermoresistente 1,5 l Mixer</strong> ermöglicht es dir, heiße Suppen und eisgekühlte Drinks mühelos zuzubereiten. Entfache deine Leidenschaft fürs Kochen mit der Kenwood MultiPro OneTouch und erlebe grenzenlose Kreativität in deiner Küche!</p>169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
INF Elektrischer Schneebesen, Milchaufschäumer, Schneebesen, Mixer SchwarzGanz gleich, ob Sie Eier oder Sahne schlagen, Zutaten mischen oder Milch für Kaffee, heiße Schokolade oder Matcha aufschäumen möchten – dieser Mini-Schneebesen liefert zuverlässige und effiziente Leistung. Vielfältige Einsatzmöglichkeiten: Egal, ob Sie Eier oder Sahne schlagen, Zutaten mischen oder Milch für Kaffee, heiße Schokolade oder Matcha aufschäumen möchten, dieser Mini-Rührbesen liefert zuverlässige und effiziente Leistung. Premium-Material: Der Milchaufschäumer besteht aus einer Kombination aus ABS und Edelstahl 304, was sowohl eine hygienische Verwendung als auch eine lange Lebensdauer garantiert. Kompakt und vielseitig: Mit seiner geringen Größe ist dieser Mini-Schneebesen perfekt für den täglichen Gebrauch. Der Mixer bietet viele verschiedene Einsatzmöglichkeiten. Der Schneebesen wird mit 2 AA-Batterien betrieben, was einen flexiblen Einsatz ermöglicht. Leistungsstarker Motor: Mit einer beeindruckenden Drehzahl von 19.000 U/min und einer Motorleistung von 1,5 W bis 2,5 W meistert dieser elektrische Eierschläger die Aufgabe souverän und sorgt für ein effizientes und schnelles Schlagen von Mehl, Sahne, Eiern und anderen Zutaten. Spezifikationen: Material: ABS und Edelstahl 304 Größe: 25,5 x 3 x 3 cm Geschwindigkeit: 19000 U/min Motorleistung: 1,5–2,5 W Ausgangsspannung: DC3V 0,5A Stromversorgung: 2 x AA-Batterien (nicht im Lieferumfang enthalten) Akkulaufzeit: ca. 2h (Leerlauf) Das Paket beinhaltet: 1 x Schneebesen 1 x Ständer Gebrauchsanweisung20,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thesaurierungsbegünstigung nach § 34a EStG im direkten Vergleich zum Optionsmodell. Eine kritis, Fachbücher von Simon KonleMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,3, Hochschule Aalen, Sprache: Deutsch. Abstract: Das Ziel dieser Arbeit ist es, einen Überblick über die verschiedenen Problembereiche beider Regelungen zu geben. Da der Gesetzgeber durch die Einführung des Wachstumschancengesetzes versucht, einige dieser Problembereiche zu beheben, wird zudem die aktuelle Rechtsentwicklung betrachtet. Basierend auf diesen Entwicklungen sollen im Anschluss weitere Vorschläge zur Verbesserung erarbeitet werden, um abschliessend eine Beurteilung zu beiden Regelungen vornehmen zu können. Die Unternehmensbesteuerung in Deutschland beruht auf einem dualistischen System, wonach die Höhe der zu zahlenden Ertragssteuern massgeblich durch die Rechtsform eines Unternehmens bestimmt wird. Personengesellschaften werden nach dem Transparenzprinzip besteuert, was bedeutet, dass die Besteuerung auf Ebene des Gesellschafters mit dessen persönlichem Steuersatz erfolgt. Dieser kann im Spitzensteuersatz bis zu 45 % betragen. Kapitalgesellschaften hingegen unterliegen dem Trennungsprinzip. Dabei erfolgt zunächst eine Besteuerung auf Gesellschaftsebene mit ca. 30 %. Da Personengesellschaften nicht die Möglichkeit haben, Gewinne vorerst im Unternehmen zu belassen, um vorübergehend einer niedrigeren Gesamtsteuerbelastung zu unterliegen, führt dies zu einer Ungleichheit zwischen beiden Gesellschaftsformen. Um dieser Ungleichheit entgegenzuwirken, wurde die Thesaurierungsbegünstigung und das Optionsmodell eingeführt. Die Zielsetzung dieser beiden Regelungen besteht darin, eine Gleichstellung hinsichtlich der Besteuerung von Personen- und Kapitalgesellschaften zu erreichen, um Personengesellschaften sowohl im nationalen als auch im internationalen Wettbewerb zu stärken. In der praktischen Umsetzung zeigt sich jedoch, dass die Anwendungszahlen beider Regelungen hinter den Erwartungen zurückbleiben. Die mangelnde Attraktivität lässt sich besonders auf steuersystematische...48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darlehensverluste eines Gesellschafters im aktuellen Konkurrenzgefüge der §§ 17 und 20 EStG bei, Fachbücher von Florian AuerSteuerliche Berücksichtigung von Darlehensverlusten eines Gesellschafters Gesellschafterdarlehen stellen ein weit verbreitetes und beliebtes Instrument zur Finanzierung einer GmbH dar. Bei insolvenzbedingter Auflösung einer GmbH werden Gesellschafterdarlehen aufgrund insolvenzrechtlicher Vorschriften jedoch häufig nicht zurückgezahlt. Die Folge ist ein wirtschaftlicher Verlust für den Gesellschafter, für den sich dann regelmässig die Frage nach der steuerlichen Verlustberücksichtigung stellt. Neue Regelungen im EStG Nach Inkrafttreten des Unternehmenssteuerreformgesetzes 2008 (UntStRefG) und des Gesetzes zur Modernisierung des GmbH-Rechts und zur Bekämpfung von Missbräuchen (MoMiG) sowie einem damit verbundenen Paradigmenwechsel des Bundesfinanzhofs hat die Rechtsgeschichte der steuerlichen Verlustberücksichtigung von Gesellschafterdarlehen im Privatvermögen durch die Einführung der §§ 17 Abs. 2a, 20 Abs. 6 Satz 6 und 32d Abs. 2 Nr. 1 lit. b Hs. 2 EStG zuletzt einen neuen Höhepunkt erreicht. Analyse und Ausblick Der Autor untersucht systematisch das Nebeneinander dieser Vorschriften, insbesondere das Konkurrenzverhältnis der §§ 17 und 20 EStG, zeigt die Schwierigkeit einer sachlich fundierten Abgrenzung ihrer Regelungsbereiche und nicht zuletzt ihre praktischen Auswirkungen in Form erheblicher und nicht zu rechtfertigender Belastungsunterschiede auf. Ein Korrekturvorschlag für den Gesetzgeber schliesst das Buch ab. Zielgruppen: - Steuerberatung - Fachanwaltschaft für Steuerrecht - Finanzgerichte - Dozentinnen und Dozenten im Steuerrecht - Studierende im Steuerrecht.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cheffinger Schneidebrett Brot mit Messer, Schneidebrett, BraunMit diesem Schneidebrett aus Massivholz und seinem Messer bringen Sie Authentizität und Zweckmässigkeit in Ihre Küche. Mit seinen grosszügigen Abmessungen von 41 x 27 cm bietet es eine ideale Fläche zum Schneiden von Brot oder zum Zubereiten von Speisen. Das widerstandsfähige Naturholz garantiert eine bemerkenswerte Haltbarkeit und verleiht Ihrem Tisch eine warme Note. Ein unverzichtbares Accessoire, das Nützlichkeit mit Eleganz verbindet. Eigenschaften und Produktmerkmale: Gönnen Sie sich eine grosse Schnittfläche mit den Massen 41 x 27 cm. Präzises Schneiden dank des mitgelieferten Brotmessers. Bringen Sie mit seinem natürlichen Holz Wärme und Eleganz in Ihre Küche. Geniessen Sie dauerhafte Robustheit durch die Herstellung aus Massivholz.29,90 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.